Rechazar el pastel envenenado: críticas feministas de la economía de la deuda
La deuda es la tecnología para convertir el cuidado en un riesgo privado en lugar de un bien público. En todo el mundo, investigadoras y activistas feministas están cuestionando la centralidad de la deuda en la política social.
Las feministas han cuestionado durante mucho tiempo la división entre lo público y lo privado, reconociendo que el trabajo doméstico y la violencia doméstica no deben aislarse de otras formas de trabajo y violencia, que el cuidado debe considerarse un bien público en lugar de una carga privada, y que las políticas públicas se inmiscuyen en las vidas privadas. Dada esta historia, no es sorprendente —aunque evidentemente galvanizador— ver surgir la deuda de los hogares como punto focal de la crítica feminista. Un creciente movimiento social destaca las formas en que la deuda de los hogares refleja factores estructurales más amplios y hace visible el trabajo y la actividad económica que conlleva.
Los movimientos sociales que protestan contra las cargas de la deuda de los hogares no son del todo nuevos. Cuando vivía en México a mediados de la década de 1990, dos movimientos sociales capturaron la imaginación pública: la rebelión armada zapatista en Chiapas y el movimiento de deudores El Barzón desarmado que comenzó en zonas rurales del estado occidental de Jalisco y se extendió rápidamente por todo el país. Ambos movimientos están asociados con los efectos desestabilizadores del Tratado de Libre Comercio de América del Norte (TLCAN), que entró en vigor en enero de 1994, y la devastadora devaluación del peso mexicano en diciembre de ese año.
Sin embargo, estos movimientos tenían sus raíces en la crisis de la deuda de 1982 que precipitó lo que se conoció como la “década perdida” de México y las posteriores reformas neoliberales que conformaron el Consenso de Washington, basado en una fe fundamentalista en que las fuerzas del mercado podían curar todos los males económicos. Muchos mexicanos comunes sentían que se quedaban con el marrón de las deudas contraídas por las élites políticas y económicas, ya que los términos negociados del reembolso de la deuda dieron lugar a devaluaciones monetarias precipitadas, recortes de los servicios sociales y un aumento vertiginoso de los costes de la deuda de los hogares denominada en dólares. De repente, los riesgos de la deuda soberana y de inversión recaían sobre familias, agricultores y pequeñas empresas.
El patrón resultará familiar para cualquiera que recuerde la crisis financiera de 2008. A Citibank, que había asumido un perfil de préstamos especialmente arriesgado pero se consideraba demasiado grande para caer, se le permitió retrasar el reconocimiento del alcance de sus pérdidas para evitar la quiebra, mientras hogares cada vez más precarios luchaban por cubrir necesidades básicas de alimentación, vivienda y atención sanitaria. Y, como explica la economista Diane Elson en una entrevista reciente en un número especial de Feminist Economics, hay una dinámica de clase y de género en juego: «El riesgo se traslada de quienes asumen los riesgos (principalmente hombres con altos ingresos) a las mujeres, especialmente a las mujeres con bajos ingresos, que tienen que absorber los riesgos porque no pueden liquidar su responsabilidad hacia sus hijos. Se recurre a las mujeres para proporcionar una red de seguridad de último recurso, especialmente mediante un trabajo remunerado y no remunerado más intensivo, pero hay un límite a lo que pueden soportar».
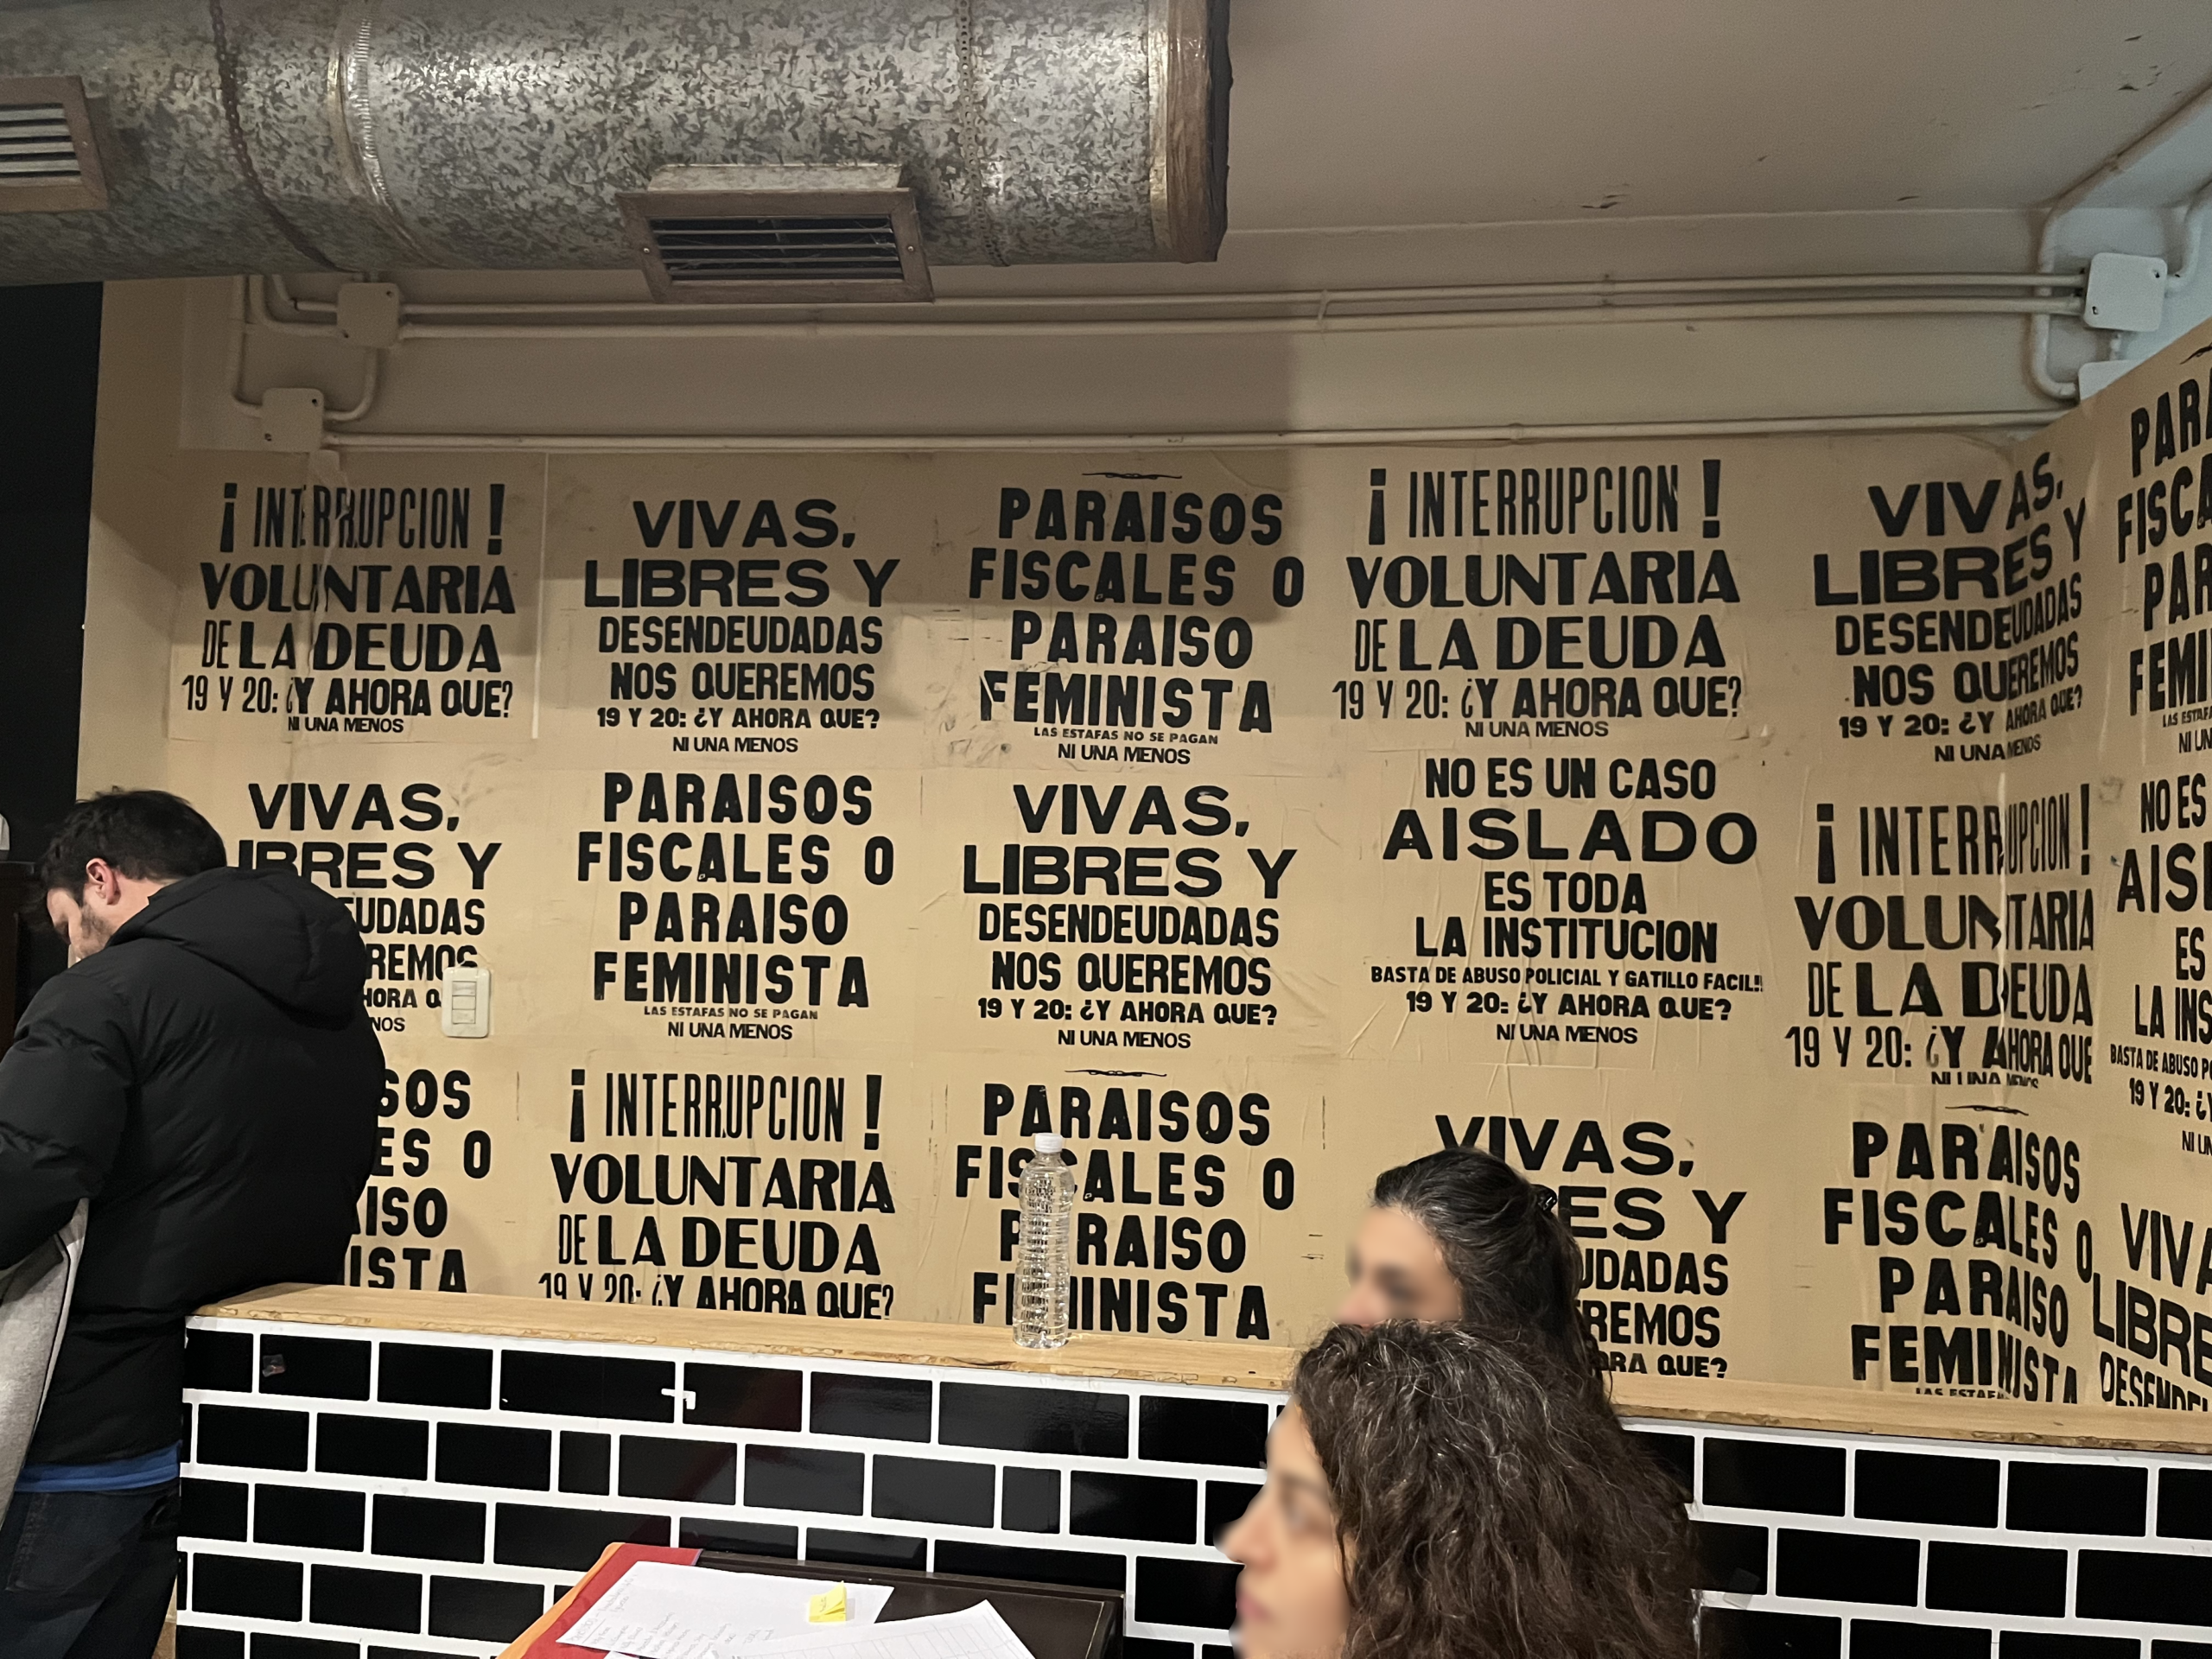
América Latina sigue siendo el centro de gravedad del movimiento contra la deuda, con el movimiento Ni Una Menos de Argentina vinculando esta campaña a los esfuerzos feministas para combatir la violencia de género, defender la justicia reproductiva y asegurar el reconocimiento de la reproducción social. La deuda es tanto parte de la existencia diaria de los argentinos como el mate y las empanadas: una estrategia básica de supervivencia que permite a muchos hogares cubrir los costes del alquiler, la comida y los medicamentos. (Este no es un problema aislado de Argentina: en Estados Unidos, las personas dependen cada vez más de la deuda para comprar alimentos). Carteles y folletos que exigen la condonación de la deuda aparecen por todo Buenos Aires. Cuando Verónica Gago —teórica política, miembro de la junta directiva de Revaluing Care y activista feminista argentina de larga trayectoria— me invitó a un evento reciente sobre “Feminismos contra la deuda” en la sede de Ni Una Menos, aproveché la oportunidad.
Cuando llegué al discreto local compartido por el movimiento Ni Una Menos y el sindicato de inquilinos de Buenos Aires, situado a un corto paseo de la Plaza Congreso de Buenos Aires para facilitar las protestas, la reunión para debatir las respuestas feministas a la deuda ya llevaba un par de horas en marcha. Lucía Cavallero moderó un panel de siete legisladores que explicaron las respectivas estrategias de sus partidos para ofrecer alivio a hogares cada vez más dependientes de la deuda para sobrevivir. Tras el panel hubo una lectura y luego, por supuesto, música.
De algún modo, la reunión maratoniana consiguió ser seria, intensa, ligera y alegre al mismo tiempo, y recurrió a un repertorio de soluciones explícitamente feminista. El “taller de autodefensa financiera” de apertura ofreció estrategias prácticas para defenderse de los depredadores. Los debates posteriores se sintieron como una sesión de toma de conciencia, replanteando una fuente privada de vergüenza como un problema estructural que exige una solución colectiva. Las paredes estaban cubiertas de carteles que vinculaban la deuda con la campaña por el aborto legal, el reconocimiento del trabajo reproductivo y las demandas de las Madres de Plaza de Mayo.
Esta atención sostenida a la deuda personal y de los hogares, a primera vista, puede parecer sorprendente. Al fin y al cabo, Argentina tiene niveles muy bajos de deuda de los hogares como porcentaje del PIB, especialmente en comparación con otros países del mundo. Sin embargo, los niveles de deuda personal han crecido rápidamente, sobre todo entre los jóvenes, y las campañas de inclusión financiera se han convertido en instrumentos para profundizar el endeudamiento de los hogares.
El reciente número especial de Feminist Economics sobre generizar la crisis de la deuda refleja estos debates, incluida una contribución de Lucía Cavallero, Verónica Gago y María Celeste Perosino y citas repetidas del influyente libro de Cavallero y Gago, A Feminist Reading of Debt. Las editoras del número —Kanchana Rawanpura, Smriti Rao y Abena Oduro— señalan la «financiarización de la vida» a través de vehículos como el microcrédito, las tecnologías de plataforma y los programas de transferencias de efectivo, que atraen a las mujeres a la órbita de los servicios financieros y, con bastante frecuencia, a la deuda.
Elson, que ha investigado la relación entre género, políticas de desarrollo y economía política durante casi medio siglo, ofrece un análisis que se nutre de décadas de lecciones sobre consecuencias no deseadas. Los bonos de género que apoya ONU Mujeres, advierte, pueden convertirse en un vehículo para permitir que los inversores definan las métricas de la igualdad de género. Cuando los inversores definen lo que cuenta como progreso, financiar la igualdad a través de la deuda convierte una decisión pública en un contrato privado.
La deuda es la tecnología para convertir el cuidado en un riesgo privado en lugar de un bien público. La deuda personal y de los hogares se ha convertido en el sustituto de los servicios sociales recortados durante las últimas cuatro décadas, fomentando el fenómeno de los bolsillos rotos [torn pockets], en el que el dinero entra en el hogar como deuda y sale inmediatamente para cubrir necesidades básicas. Atender a esta deuda creciente —el cuidado y la alimentación de la propia deuda— ha surgido como una forma propia de trabajo reproductivo que pasa factura física y emocional a quienes lo realizan.
Hace cuarenta años, justo cuando las crisis de la deuda y las respuestas neoliberales se estaban afianzando, las economistas Caren Grown y Gita Sen explicaron que la lección que habían aprendido de su investigación con mujeres marginadas racial, económica y nacionalmente era que debían rechazar un paradigma de desarrollo que dejaba a las mujeres luchando por reclamar un trozo más grande de un pastel envenenado. Cuestionaron las triunfalistas afirmaciones de que el microcrédito ofrecía a las mujeres la liberación de las prácticas de coverture y de los préstamos discriminatorios.
Hoy, las feministas advierten que la «inclusión financiera», en todas sus formas, puede resultar ser otro pastel envenenado, arrastrando a las mujeres más profundamente a la deuda de los hogares como sustituto de políticas sociales sólidas. Las feministas de Ni Una Menos aprendieron las lecciones de la década perdida de los años ochenta, negándose a permitir que las demandas de los acreedores tuvieran prioridad sobre las necesidades de la sociedad. En su lugar, se organizan en solidaridad para exigir la condonación de la deuda como una reivindicación de la responsabilidad pública del cuidado, no como un fracaso privado que deba gestionarse hogar por hogar.
Esta obra está bajo una licencia Creative Commons Atribución-NoComercial-SinDerivadas 4.0 Internacional. Foto de la autora.